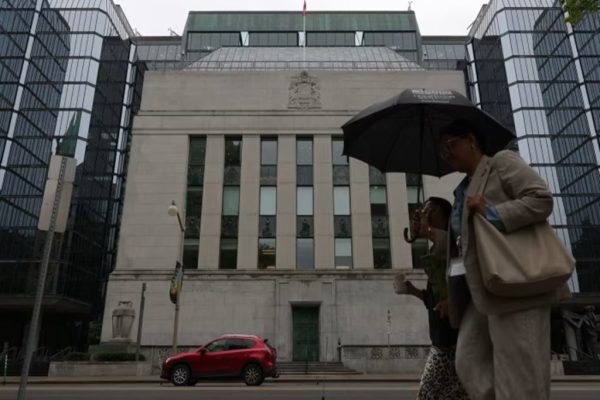

به نظر میرسد روند ثبات نرخ بهره در کانادا با چالش جدیدی روبهرو شده است. شرکت مالی مانولیف در تازهترین ارزیابی خود پیشبینی میکند که بانک مرکزی کانادا در دو نشست پایانی سال ۲۰۲۶، مسیر افزایش نرخ بهره شبانه را در پیش بگیرد. «دومینیک لاپوینت»، تحلیلگر کلان مانولیف، این چرخش دیدگاه را واکنشی به سیگنالهای نگرانکننده در تورم هسته و تشدید دوباره فشارهای تورمی ارزیابی کرده است.
هرچند نرخ سیاستی بانک مرکزی یک سال گذشته (از اکتبر ۲۰۲۵) روی ۲.۲۵ درصد ثابت مانده، اما نشستهای ۲۸ اکتبر و ۹ دسامبر میتوانند نقطه پایانی بر این دوره باشند. با این حال، مدیران مانولیف یادآور شدهاند که این سناریو چشمانداز تحلیلی بازار است و نباید آن را حکم قطعی سیاستگذاران پولی دانست.
چرا نرخ بهره در کانادا زودتر از انتظار بالا میرود؟
پیشبینی تازه شرکت مانولیف از پایان دوره تثبیت نرخ بهره خبر میدهد؛ اتفاقی که برای دارندگان وامهای مسکن و خریداران در کانادا خبر چندان خوشایندی نیست. در حالی که تصور میشد بانک مرکزی تا نیمه سال ۲۰۲۷ دست به ترکیب نرخها نزند، مانولیف هشدار داده که احتمالاً در ماههای پایانی سال ۲۰۲۶ با دو مرحله افزایش نرخ بهره روبهرو خواهیم شد.
ریشه این نگرانی در آمارهای روزمره قیمتها نهفته است. طبق ارزیابیهای دومینیک لاپوینت، تورم بخشهای اصلی سبد مصرفی خانوارها در دو ماه متوالی شتاب گرفته و دوباره به ۳ درصد نزدیک شده است. آمارها نشان میدهند حتی اگر افت موقت قیمت بنزین را نادیده بگیریم، هزینه سایر کالاها و خدمات زندگی از ۲.۲ درصد به ۲.۴ درصد بالا رفته و این یعنی هزینهها در لایههای مختلف زندگی در حال افزایش است.
از سوی دیگر، ناآرامیهای خاورمیانه ممکن است با گران کردن انرژی، دومینوی تازهای از گرانی راه بیندازد؛ خطری که «تیف مکلم»، رئیس بانک مرکزی، هم پیشتر نسبت به سرایت آن به کل جامعه هشدار داده بود.
لاپوینت توضیح میدهد که بانک مرکزی سلامت کل اقتصاد را میسنجد و به خاطر فشار روی چند بخش محدود، مهار گرانی را کنار نخواهد گذاشت.
از بنزین گران تا تهدید تعرفههای آمریکا
داستان نرخ بهره فعلی کانادا از پاییز ۲۰۲۵ شروع شد؛ زمانی که بانک مرکزی در دو نوبت نرخ را کاهش داد و روی ۲.۲۵ درصد تنظیم کرد. این رقم در سراسر سال ۲۰۲۶ دستنخورده باقی ماند تا اقتصاد فرصت تنفس داشته باشد. اما حالا با تغییر اوضاع، این ثبات طولانی ممکن است به زودی شکسته شود.
ماجرا از جایی پیچیده شد که قیمتها دوباره شروع به نوسان کردند. در ظاهر، تورم عمومی کشور روی ۳ درصد ماندگار شده و بنزین گرانتر متهم ردیف اول بود.
آمارهای ماه اوت تصویر نگرانکنندهتری از وضعیت هزینهها نشان داد؛ جایی که نرخ تورم کالاها و خدمات، با کنار گذاشتن قیمت بنزین، از ۲.۲ به ۲.۴ درصد رسید. این رشد نشان میدهد گرانی از باک خودروها گذشته و مستقیماً به سبد مصرفی خانوادهها نفوذ کرده است. تیف مکلم، رئیس بانک مرکزی نیز در سخنرانی اخیر خود به صراحت اعلام کرد تا وقتی بهای هر بشکه نفت نزدیک ۱۰۰ دلار باشد، اقتصاد کشور همچنان زیر بار تورم باقی میماند.
با این وجود، دست بانک مرکزی برای بالا بردن نرخ بهره کاملاً باز نیست، چون از مرزهای جنوبی خطر دیگری اقتصاد کانادا را تهدید میکند. وضع تعرفههای تازه از سوی آمریکا بخش مهمی از صادرات را در منگنه گذاشته و میتواند چرخ تولید، جذب نیروی کار و رشد کشور را در پاییز امسال حسابی کُند کند. حالا رئیس بانک مرکزی و همکارانش دقیقاً وسط این دو فشار متضاد ایستادهاند: نه میخواهند با بالا بردن زودهنگام بهره به اقتصاد آسیب بزنند و نه میتوانند چشم خود را روی بازگشت آرام تورم ببندند.
تصمیم سرنوشتساز بانک مرکزی کانادا؛
نخستین موعد تصمیمگیری بانک مرکزی کانادا، ۲۸ اکتبر است. در این روز بانک مرکزی علاوه بر اعلام نرخ بهره، گزارش تازه سیاست پولی خود را منتشر میکند که حاوی تازهترین پیشبینیها از وضعیت رشد اقتصادی و تورم خواهد بود. نشست پایانی سال نیز در ۹ دسامبر برگزار میشود؛ دو تاریخی که شرکت مانولیف آنها را زمان اجرای دو افزایش پیاپی نرخ بهره میداند.
پیش از نشست نخست، چند گزارش آماری تعیینکننده منتشر خواهد شد. اداره آمار کانادا در ۱۹ اکتبر آمار تورم ماه سپتامبر را اعلام میکند و بانک مرکزی نیز در همان روز نتایج نظرسنجی از کسبوکارها و مصرفکنندگان را به اشتراک میگذارد. این دادهها نشان خواهند داد که آیا گرانیها ماندگار است و آیا توان خرید مردم کاهش یافته یا خیر.
مانولیف نیز در این پیشبینی تنها نیست؛ بانکهای اسکوشیا و نشنالبانک نیز پیشبینی کردهاند که نرخ بهره پیش از پایان سال به ۲.۷۵ درصد برسد. با این حال، همه اقتصاددانان با این نگاه همنظر نیستند. «داگلاس پورتر»، اقتصاددان ارشد بانک مونترال (BMO)، افزایش نرخ در سال جاری را بسیار نامحتمل میداند و کارشناسان بانکهای TD و CIBC نیز معتقدند ضعف رشد اقتصادی و آرام گرفتن نسبی قیمتها مانع از افزایش بهره خواهد شد.
تصمیم نهایی بانک مرکزی به چند عامل همزمان بستگی دارد؛ از تغییرات قیمت نفت گرفته تا وضعیت اشتغال و پیامدهای تعرفههای تجاری تازه آمریکا. از سوی دیگر، هر تغییری در نرخ بانک مرکزی تأثیر یکسانی روی همه وامها نمیگذارد. نرخهای متغیر وام مسکن معمولاً بلافاصله با تغییر نرخ پایه تکان میخورند، در حالی که نرخهای ثابت مسکن بیشتر از بازار اوراق قرضه الگو میگیرند و لزوماً به همان میزان جابهجا نخواهند شد.
دیدگاه هدهد کانادا؛ افزایش نرخ بهره چه اثری بر ایرانیان کانادا دارد؟
اگر ساکن کانادا هستید، زمزمههای افزایش نرخ بهره پیش از هر چیز اقساط مسکن و برنامههای مالی شما را هدف میگیرد. با تصمیم احتمالی بانک مرکزی، وامهای متغیر و خط اعتباری بانکی زودتر از همه گران میشوند، زیرا هزینه استقراض بانکها بالا میرود.
اگر وام متغیر دارید و مبلغ قسط شما با بازار تغییر میکند، باید منتظر سنگینتر شدن اقساط ماهانه باشید. اما اگر قسط ماهانهتان رقمی ثابت است، ماجرا گولزننده خواهد بود؛ رقم قسط ممکن است تغییر نکند، اما بخش بزرگتری از پولتان صرف بهره میشود و سهم کمتری از آن به کاهش اصل بدهی اختصاص پیدا میکند.
ادامه این روند میتواند شما را به «نرخ ماشهای» برساند؛ نقطهای که قسط فعلی دیگر حتی کفاف بهره را نمیدهد و بسته به قرارداد و وامدهنده، ممکن است مبلغ قسط افزایش یابد یا شرایط بازپرداخت تغییر کند. برای خریداران جدید هم اوضاع ساده نیست؛ نرخهای ثابت منتظر اعلام بانک مرکزی نمیمانند و بر اساس نبض اوراق قرضه ممکن است زودتر گران شوند.
گرچه بهره بالاتر قدرت خرید خانه را کاهش میدهد، اما نباید انتظار ریزش حتمی قیمت مسکن را داشت، چون کمبود خانه و تقاضای مهاجران قیمتها را سرپا نگه میدارد. حتی اگر مستأجر باشید، افزایش هزینه صاحبخانهها و داغ ماندن تقاضای اجاره میتواند روی هزینه مسکن شما اثر بگذارد.
این شرایط مسیر خرید مسکن را برای تازهواردان دشوارتر میکند، هرچند ممکن است سود سپردههای بانکی اندکی بالا برود. با این حال، هنوز هیچ تصمیمی قطعی نیست و نرخ بهره تا نشست ۲۸ اکتبر روی همان ۲.۲۵ درصد باقی میماند. از همین رو، کارشناسان توصیه میکنند وامگیرندگان پیش از هر اقدامی، جزئیات قرارداد وام و تاریخ سررسید تمدید آن را به دقت بررسی کنند.
پرسشهای متداول
آیا بانک مرکزی کانادا افزایش نرخ بهره را قطعی کرده است؟
خیر. این موضوع صرفاً پیشبینی تحلیلی شرکت مانولیف است. نرخ فعلی ۲.۲۵ درصد است و تصمیمهای بعدی در ۲۸ اکتبر و ۹ دسامبر اعلام خواهد شد.
چرا مانولیف پیشبینی قبلی خود را تغییر داد؟
به دلیل رشد اخیر شاخصهای تورم پایه، نگرانی از سرایت گرانی انرژی به کل بازار و حفظ نسبی توان اقتصادی؛ در حالی که قبلاً هرگونه افزایش نرخ را تا میانه ۲۰۲۷ منتفی میدانست.
افزایش نرخ بهره چه تغییری در وامهای مسکن ایجاد میکند؟
وامهای متغیر معمولاً همگام با نرخ پایه بانکی بالا میروند، اما وامهای ثابت بیشتر تابع بازده اوراق قرضه هستند و لزوماً به همان میزان تغییر نمیکنند.
منظور از «نرخ ماشهای» (Trigger Rate) در وام مسکن چیست؟
در وامهای متغیر با قسط ثابت، اگر نرخ بهره تا حدی بالا برود که کل قسط فقط صرف هزینه بهره شود و هیچ پولی برای اصل بدهی نماند، نرخ ماشهای فعال میشود و بانک از متقاضی درخواست افزایش قسط یا واریز وجه اضافه میکند.
آیا افزایش احتمالی نرخ بهره باعث ارزان شدن خانه در کانادا میشود؟
لزوماً خیر. گرچه قدرت استقراض خریداران کم میشود، اما عواملی مثل کمبود مسکن، رشد جمعیت و ورود مهاجران در بسیاری از شهرها مانع از کاهش چشمگیر قیمتها میشود.
آیا این شرایط روی وضعیت مستأجران نیز اثر میگذارد؟
بله؛ وقتی افراد کمتری توان خرید خانه پیدا کنند، تقاضا برای اجاره بالا میماند. علاوه بر این، برخی مالکان سعی میکنند هزینه بهره بالاتر خود را با افزایش اجارهبها جبران کنند.
آیا همه بانکهای بزرگ کانادا با نظر مانولیف موافق هستند؟
خیر. بانکهایی مثل اسکوشیا و نشنالبانک مسیر افزایش را محتمل میدانند، اما اقتصاددانان BMO، تیدی و CIBC بر این باورند که کندی رشد اقتصادی جلوی افزایش نرخ بهره را خواهد گرفت.